ブログ「リスタート物語」では、60代での退職や再就職という私自身のリアルな経験を中心に発信しています。
今回の「制度」に関する記事では、退職後に必ず直面する「健康保険の手続き」について解説します。私が実際に選択した「任意継続」だけでなく、それ以外の選択肢やそれぞれの特徴、選ぶ際の重要なポイントを分かりやすく整理しました。「退職したら、健康保険はどれを選べばよいのだろう?」と迷っている方の参考になれば幸いです。
💡 【この記事の結論】
※私が退職時に選んだのは**「任意継続保険」**です。
コストだけを見れば「配偶者(妻)の扶養に入る」という選択肢が一番抑えられたかもしれず、振り返ればそれが最善だった可能性もあります。しかし当時は**「すぐに再就職する」**と強く決意していたため、前年所得との兼ね合いや手続きの流れを考慮し、任意継続を選択しました。
※退職後の状況(再就職の時期やご家族の状況)によって最適な選択肢は異なります。本記事では、私の実体験を踏まえつつ各制度のメリット・デメリットを比較解説します。
~任意継続・国民健康保険・家族の扶養をわかりやすく比較~
会社を退職するときに、絶対に忘れてはいけない大切な手続きの一つが「健康保険」の切り替えです。会社員として働いている間は、毎月の給与から健康保険料が自動的に天引きされているため、普段はあまり意識することがないかもしれません。私自身も、会社員だった頃は全くといっていいほど意識していませんでした。
しかし、退職するとそれまで加入していた会社の健康保険の資格を失うことになります。退職後は、「今までの健康保険を続けた方がいいのか?」「国民健康保険に入った方が安いのか?」「それとも家族の扶養に入ることはできないのか?」といった疑問について、自分自身で考えて最適なものを選ばなければなりません。
しかも、どの制度を選択するかによって、毎月支払う保険料には大きな差が出る可能性があります。今回は、私自身が退職手続きの現場で経験したことや、事前に知っておきたかったと感じたポイントを交えながら、退職後の健康保険の選び方を詳しく整理していきます。この記事を読めば、あなたにとって一番おトクで安心できる選択肢がハッキリと分かります。
退職すると会社の健康保険はどうなる?
まず知っておきたいのは、会社を退職したあとも、それまでの健康保険をそのまま使い続けられるわけではないということです。原則として、退職日の翌日には、それまで加入していた健康保険の「被保険者資格」を失うことになります。
つまり、退職日までは「会社の健康保険」が適用されますが、退職日の翌日からは「新しい健康保険への切り替え」が絶対に必要になるということです。
日本には「国民皆保険制度」があり、すべての人が必ず何らかの公的医療保険に加入しなければならないルールになっています。そのため、空白期間を作らないよう、退職後の健康保険をどうするかは、退職を迎える前にあらかじめ考えておくことがとても大切です。
退職後の健康保険には主に3つの選択肢がある
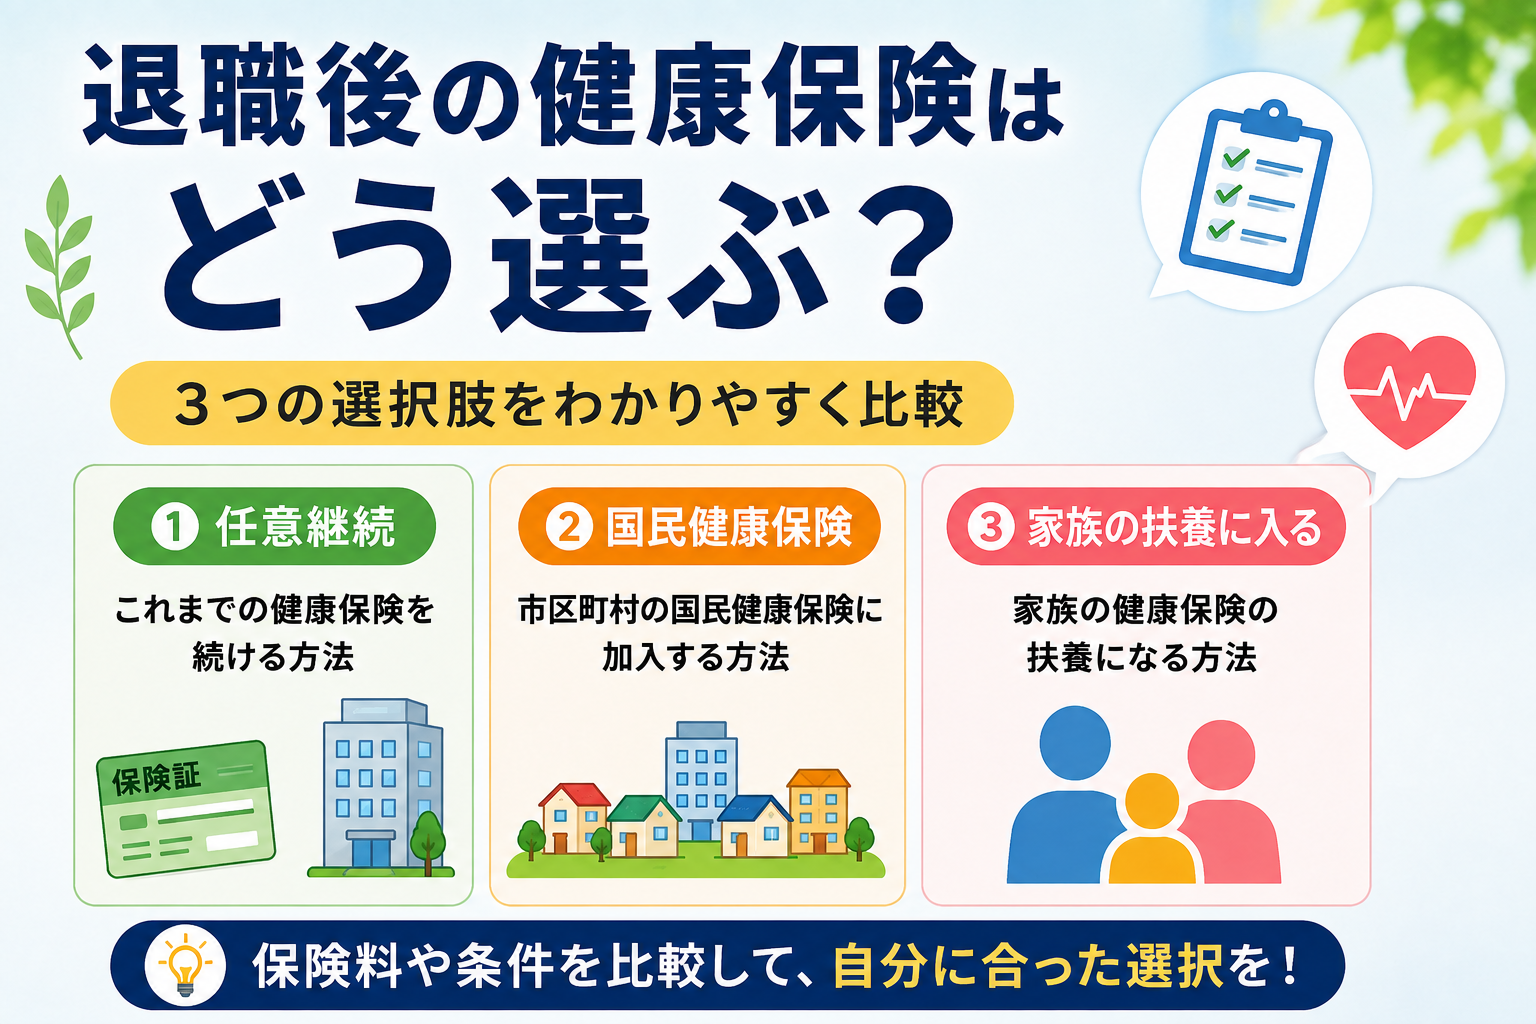
会社を退職したあとの新しい健康保険は、大きく分けると次の3つの選択肢があります。
- ① 会社の健康保険を「任意継続」する
- ② お住まいの市区町村の「国民健康保険」に加入する
- ③ 家族が加入している健康保険の「被扶養者」になる
ここで最も重要なのは、「どれを選んでも同じではない」ということです。それぞれの制度によって加入できる条件が異なるだけでなく、毎月支払う保険料の計算方法にも大きな違いがあります。
選ぶ制度によって、退職後の支出が数万円単位で変わることもあるため、退職前にそれぞれの特徴をしっかりと比較しておくことを強くおすすめします。
① 健康保険の「任意継続」とは?
任意継続とは、会社を退職したあとも一定の条件を満たせば、それまで加入していた会社の健康保険に引き続き加入できる制度です。たとえば「協会けんぽ」の場合、主に次の2つの条件を満たす必要があります。
- 退職日までに継続して2か月以上の被保険者期間があること
- 資格喪失日(通常は退職日の翌日)から20日以内に手続きをすること
加入できる期間は原則として最長2年間です。ここで特に注意したいのが、「20日以内」という非常に短い手続き期限です。退職後は、雇用保険の失業給付の手続きや年金の切り替え、税金関係など、やるべきことが山積みにあります。そのため、「健康保険のことは退職してからゆっくり考えよう」と思っていると、あっという間に期限が過ぎてしまう危険があります。私自身も退職時はバタバタしたため、退職前からしっかりと選択肢を比較しておくことを強くおすすめします。
任意継続は「会社負担」がなくなり全額自己負担になる
任意継続を検討する上で、最も重要になるのが「毎月の保険料」です。会社員として働いている間は、健康保険料の半分を会社が負担(労使折半)してくれています。しかし、退職して任意継続を選択すると会社の負担分がなくなり、これからは本人が全額を負担しなければなりません。
そのため、「今までと同じ健康保険だから、保険料も同じくらいだろう」と油断していると、退職後に届く請求書を見てその負担額の大きさに驚く可能性があります。
ただし、協会けんぽの任意継続には、保険料計算の基礎となる「標準報酬月額」に上限が設けられています。2026年度(令和8年度)の協会けんぽにおける上限は「32万円」となっています。したがって、在職時の給与が高かった方であっても、単純にこれまでの保険料が2倍になるとは限りません。この上限があるからこそ、どちらがおトクになるかは実際の金額を計算して比較することが非常に重要になってきます。
② 国民健康保険に加入する
2つ目の選択肢が、お住まいの市区町村が運営する「国民健康保険」です。こちらは会社の健康保険(社会保険)などに加入していない人が加入する公的医療保険で、退職後の手続きは役所の窓口で行います。
国民健康保険を検討する上で特に注意したいのが、「保険料は全国一律ではない」という点です。具体的な計算方法や保険料率は自治体によって大きく異なり、それぞれの世帯人数や「前年の所得」などをもとに細かく計算されます。ここが、退職したばかりの人にとって最大の注意ポイントになります。
退職して収入が減っても、すぐに国民健康保険が安くなるとは限らない
たとえば、「会社を辞めて今年の収入は大幅に減るのだから、国民健康保険料も当然安くなるだろう」と思うかもしれません。ところが、国民健康保険料は「前年の所得」をもとに計算されます。そのため、退職直前まで比較的高い給与を受け取っていた人の場合、「現在の収入は激減しているのに、国民健康保険料は驚くほど高い」というギャップが起こり得ます。
これは、これから退職を考えているシニア世代の方には絶対に知っておいてほしいポイントです。私自身も退職して初めて、「退職後のお金は、現在の収入だけを見て考えてはいけない」ということを身を As 染みて実感しました。住民税などにも共通しますが、退職後の生活設計では「前年の所得が翌年の負担に直結する」という日本の制度の仕組みを頭に入れておく必要があります。
国民健康保険には「扶養」という仕組みがない
会社の健康保険と国民健康保険のもう一つの大きな違いが「扶養」の有無です。会社の健康保険であれば、一定の条件を満たす家族を自分の「被扶養者」にすることで、追加の保険料なしで家族を保険に入れることができます。
一方で、国民健康保険には扶養という仕組みがありません。家族全員が国民健康保険に加入する場合、家族それぞれの人数分が「均等割」などとして世帯の保険料に加算されてしまいます。そのため、「扶養している家族が何人いるか」という点も、任意継続と国民健康保険のどちらがおトクかを比較するときの非常に重要な分かれ道になります。
③ 家族の健康保険の扶養に入る
3つ目の選択肢が、配偶者や子供など、ご家族が会社員として健康保険に加入している場合、その健康保険の「被扶養者(扶養)」に入れてもらう方法です。
被扶養者として正式に認められれば、原則として本人自身の健康保険料の負担はゼロ(なし)になります。退職後の固定費を劇的に抑えることができるため、条件を満たすことができる方にとっては非常に大きなメリットがある選択肢です。
「退職したら自動的に家族の扶養に入れる」わけではない
ただし、「会社を辞めて無職になったから、すぐに家族の扶養に入れるだろう」と簡単に考えてはいけません。扶養に入るためには「今後の見込み収入が年間130万円未満(60歳以上または障害者は180万円未満)」といった厳格な収入条件があり、加入している健康保険組合によって細かい審査ルールが異なります。
特に注意したいのが、退職後に雇用保険の「基本手当(失業手当)」を受給する場合です。失業手当の基本手当日額が「3,612円(60歳以上は5,000円)」以上ある場合、受給期間中は扶養に入れないルールになっている健康保険組合がほとんどです。そのため、家族の扶養を検討する場合は、必ず事前にご家族の勤務先や加入している健康保険組合に確認をとっておくことが極めて大切です。
3つの選択肢を比較してみる
退職後の健康保険について、これまでに解説した「任意継続」「国民健康保険」「家族の扶養」の3つの特徴を分かりやすく表にまとめました。
選択肢 | 主な加入条件 | 保険料の目安 | 扶養の仕組み | メリット・注意点 |
|---|---|---|---|---|
| ① 任意継続 | 退職まで2ヶ月以上加入、20日以内に手続き | 在職時の約2倍(ただし上限あり) | あり(家族を無料で入れられる) | 最長2年間加入できる。手続き期限が短いので注意。 |
| ② 国民健康保険 | ほかの健康保険に未加入の人すべて | 前年の所得や世帯人数で変動 | なし(家族全員分、保険料がかかる) | 自治体ごとに保険料が異なる。退職直後は高くなりやすい。 |
③ 家族の扶養 | 年収などの厳格な条件を満たす家族 | ゼロ(本人の負担なし) | 本人が扶養に入ることになる | 固定費を一番抑えられる。失業手当をもらうと外れる場合あり。 |
こうして3つの制度を並べて比較してみると、「会社を退職したら、とりあえず国民健康保険に入ればいいや」と最初から決めてしまうのは、少し時期尚早であることが分かります。
扶養家族の人数や、ご自身の前年の所得によっては、任意継続を選んだ方が年間で数万円以上も支出を抑えられるケースが多々あるからです。ぜひ一度、お住まいの役所やこれまでの健康保険組合に問い合わせて、実際の試算額を比べてみてください。
任意継続と国保、結局どちらが安い?
これは、残念ながら一律に「こちらが安い」と答えることはできません。なぜなら、退職前の給与額や前年の所得、お住まいの自治体、年齢、そして家族構成など、多くの条件によって人それぞれ結果が大きく変わるからです。
だからこそ、退職手続きを行う前に、以下の3つのポイントを自分自身のケースに当てはめて確認し、比較することが極めて重要になります。
① 任意継続した場合の「月額保険料」はいくらになるか
② 国民健康保険に加入した場合の「年間保険料」はいくらになるか
③ そもそも家族の健康保険の「扶養」に入れる可能性はあるか
単に「制度の仕組みを知る」だけではなく、「実際に自分の場合はいくらの負担になるのか」という具体的な金額まで調べて初めて、正しい選択をするための判断材料がそろいます。
退職理由によって国民健康保険料が軽減される場合も
退職後の健康保険を選ぶ上で、もう一つ絶対に知っておきたい重要な制度があります。
倒産や解雇などの「特定受給資格者」や、病気・ケガなどやむを得ない理由による「特定理由離職者」として退職した場合、国民健康保険料(税)が大幅に軽減される措置を受けられる場合があります。すべての退職者が対象になるわけではありませんが、もしこの軽減措置が適用されれば、任意継続よりも国民健康保険の方が圧倒的に安くなるケースがあります。
雇用保険の「雇用保険受給資格者証」に記載される離職理由のコード(数字)によって対象かどうかが決まるため、自分が該当する可能性がある場合は、必ずハローワークや市区町村の国民健康保険窓口で事前に確認してみることをおすすめします。
再就職が決まったらどうなる?
退職後に一度「任意継続」や「国民健康保険」に加入したとしても、その後新しく再就職が決まり、勤務先の健康保険(社会保険)に加入した場合は、新しい健康保険への切り替え手続きを行うことになります。
特に任意継続の場合、新しい職場で健康保険の被保険者資格を取得すると、その日に任意継続の資格を自動的に喪失するルールになっています。そのため、退職後すぐに再就職する予定がある方の場合は、「退職日から次の再就職日までのわずかな空白期間の健康保険をどう繋ぐか」という視点で考えることも大切です。たとえ数日〜数週間の短い期間であっても、日本の「国民皆保険制度」においては必ず健康保険の手続きが必要になります
私が退職して感じたこと
会社員として長年働いていた頃、私にとって健康保険は給与明細に書かれている「控除項目の一つ」に過ぎませんでした。「毎月給与から引かれている」「病院へ行けば保険証が使える」という程度で、普段はそれ以上深く意識したことはなかったと思います。
しかし、いざ実際に定年退職を迎えると、「健康保険を自分で選ぶ」という人生で初めての場面が突如としてやってきました。
これまでは会社がすべて裏で手続きしてくれていた制度を、「任意継続にするのか」「国民健康保険にするのか」「家族の扶養に入るのか」、あるいは「新しい再就職先の健康保険に切り替えるのか」を、これからは自分自身の頭で考えて決断しなければならなくなります。
その手続きの渦中で私が痛切に感じたのは、退職後の制度において最も恐ろしいのは、知らないことそのものよりも「比較しないこと」だということでした。
制度の存在さえ知っていれば、「自分の場合はどれが一番おトクなのだろう?」と自分で調べて計算することができます。しかし、知らなければ比較することさえできず、ただ役所に言われるがままに手続きをして、後から「あっちの選択肢の方が年間で数万円も安かった…」と後悔することになりかねません。
退職前に確認しておきたいこと
退職後の健康保険選びで失敗しないために、退職を迎える前に必ず次の7つのポイントを事前に確認しておくことを強くおすすめします。
退職日がいつになるのか(資格喪失日の基準になります)
現在自分が加入している健康保険組合はどこか
任意継続した場合の正確な月額保険料はいくらか(健康保険組合へ問い合わせ)
国民健康保険に加入した場合の年間保険料はいくらか(市区町村の窓口へ問い合わせ)
家族の健康保険の「扶養」に入れる条件を満たしているか
退職後、すぐに再就職する具体的な予定はあるか
任意継続の手続き期限である「退職翌日から20日以内」をカレンダーに控えたか
特に毎月の保険料については、インターネット上の一般的なシミュレーションや、他人の「こっちが安かった」という噂だけで判断してはいけません。必ずご自身が加入している健康保険組合や、お住まいの市区町村の役所に直接問い合わせて、あなた自身の正確な試算額を出してもらうことが最も確実で後悔のない方法です。
まとめ|退職後の健康保険は「比較してから決める」
退職後の健康保険には、主に「①任意継続」「②国民健康保険」「③家族の健康保険の扶養」という3つの選択肢があります。
どの制度が一番有利(おトク)になるかは、人によって全く異なります。特にシニア世代の退職で注意したいのは、「退職して今後の収入が減るからといって、すぐに保険料も安くなるとは限らない」ということです。退職直前の給与額や前年の所得、扶養する家族構成などによって実際の負担額は大きく変わります。だからこそ、退職してから慌てて考えるのではなく、退職する前にそれぞれの具体的な金額までしっかりと調べて比較することが何よりも大切です。
私自身、60歳で定年退職を迎えたことで、それまで会社に任せきりだった様々な社会保障制度を一つずつ自分で調べるようになりました。健康保険の手続きもその大きな一つです。退職という人生の転機は、単に仕事が変わるだけでなく、税金や健康保険、年金、雇用保険といった「生活を支える大切な制度」との付き合い方がガラリと変わる瞬間でもあります。これから退職を考えている同世代の方々にとって、この記事が「自分の場合はどうだろう?」と一度立ち止まって確認する安心のきっかけになれば幸いです。
※本記事は2026年8月7日時点の制度をもとに作成しています。健康保険料や加入条件などは変更される場合があります。実際の手続き・保険料については、加入している健康保険、市区町村、勤務先などで最新情報をご確認ください。
参考資料・出典
この記事は、全国健康保険協会(協会けんぽ)などの公式情報をもとに、2026年8月17日時点の制度について整理しています。
・全国健康保険協会(協会けんぽ)「退職後の健康保険について」
・全国健康保険協会(協会けんぽ)「任意継続」
・全国健康保険協会(協会けんぽ)「任意継続の加入条件について」
健康保険の保険料や加入条件などは、加入する健康保険やお住まいの自治体、家族構成などによって異なります。実際に手続きをする際は、加入先やお住まいの市区町村などで最新の情報をご確認ください。
コメント