「リスタート物語」では、私自身の退職や再就職の体験談を中心に書いていますが、この「制度解説」では、退職後に直面する高額な住民税について、私の実体験を交え分かりやすく解説します。
退職する時期による支払い方の違いや、退職後の住民税がどのように決まるのかを分かりやすく整理しました。
「退職して収入が減ったのに、なぜこんなに住民税が高いのだろう?」と疑問に感じている方の参考になれば幸いです。
💡 【この記事の結論】
結論から言うと、住民税は「今の収入」ではなく「前年の収入」をもとに計算され、1年遅れ(〜最大2年近く)で支払う仕組みだからです。
私自身、2月末に退職したことでこの「税金のタイムラグ」に直面しました。
1)退職時(2月):前年分の残りを最後の給料から一括徴収され、手取りが激減…
2)1年目(退職年6月〜翌年5月):前職の高い年収がベースのため、収入が減っても税金は高いまま…
3)2年目(再就職後6月〜翌々年5月):再就職で給与が1/3以下に下がったものの、まだ前職時代の給料や賞与がベースに混ざるため、依然として高く感じる…
このように、再就職で収入が大きく下がっても、税負担が現在の収入に見合った「本当の低所得水準」まで落ちつくには丸2年の我慢(タイムラグ)が必要になります。
今回、その2年のタイムラグをようやく抜け切る「2027年度(2026年1〜12月収入ベース)」の住民税を実績から精査して試算したところ、「年額およそ21万5,000円前後(給与天引きなら月約1万8,000円)」に着地する見込みとなりました。(※計算の具体的な内訳や前提数値は記事の後半で解説します)
「収入が大幅に減った(なくなった)のに、なぜ高い請求が来るのか」「一体いつになれば落ち着くのか」——その構造と注意点を以下でわかりやすく紐解いていきます。
📌 この記事でわかること
1)なぜ退職後の住民税は高く感じるのか?(丸2年かかる時間差の仕組み)
2)「払ったのにまた来た!」二重払いの勘違いを防ぐ注意点
3)退職した時期による「支払い方法」の違い(一括徴収と普通徴収)
4)【実録】タイムラグを抜けた「2027年度住民税」のリアルな試算内訳
5)退職前に確認しておくべきチェックリスト
「退職後のお金の準備で失敗したくない方」や「届いた納付書を見て驚いている方」は、ぜひ参考にしてみてください。
住民税は「今の収入」ではなく「前年の所得」で決まる
会社を退職するとき、健康保険や年金、雇用保険などさまざまな手続きが必要になります。その中で、私自身が退職して改めてインパクトを実感したのが**「住民税」**でした。
会社員時代は毎月の給与から自動で天引き(特別徴収)されているため、
- 「毎月いくら払っているのか」
- 「何をもとに金額が決まっているのか」
をあまり意識していない方も多いのではないでしょうか。(私自身もそうでした)
しかし退職すると、これまで会社が差し引いてくれていた住民税を、**自分で納める(普通徴収)**ことになります。そこで直面するのが、次の疑問です。
「会社を辞めて収入が減った(無くなった)のに、なぜこんなに高いの?」
住民税の仕組み:負担は「1年遅れ」でやってくる
退職後の住民税を理解するうえで、まず押さえておきたい最大のポイントがこちらです。
「住民税は、前年の所得をもとに計算され、翌年6月から納める」
例えば、2025年に会社員として受け取った給料(所得)をもとに計算された住民税は、原則として2026年6月〜2027年5月にかけて納めます。
つまり、退職して今の収入がゼロや大幅減になったとしても、**手元に来る請求書は「バリバリ働いて収入が多かった前年の金額」**なのです。
退職すると収入はすぐに変わりますが、住民税の負担はすぐには下がりません。退職後の生活設計では、「現在の収入」だけで考えるのではなく、この「時間差の請求」をあらかじめ予算組みしておくことが非常に重要になります。
退職時に「住民税を全部払った」つもりが大間違い?
会社を辞めると給与天引きができなくなるため、残りの住民税を「退職時の最後の給与や退職金から一括で支払う」ケースがあります。
このとき、**「これで住民税の支払いはすべて終わった!」**と勘違いしてしまう方がとても多いので注意が必要です。
翌年6月にまた納付書が届く理由(二重払いではありません)
退職時に一括で払うのは、あくまで**「現在進行形で支払っている年度の残額」です。
退職したその年にも給料をもらっていた場合、その分の住民税は「翌年の6月」**から新たに課税されます。
自治体の窓口でも「二重払いではないか?」という問合せが非常に多いそうですが、対象となっている「所得の年」が異なるため、二重払いではありません。
💡 2026年2月に退職した場合のイメージ
| タイミング | 支払う住民税の内容 | 対象となる所得 |
|---|---|---|
| 2026年2月(退職時) | 2025年度分の残額を精算 | 2024年中の所得 |
| 2026年6月(退職後) | 2026年度分の支払いが開始 | 2025年中の所得 |
このように、退職時にしっかり精算したつもりでも、**「翌年6月に忘れた頃にやってくる請求」**が存在します。「払ったのにまた納付書が来た!」と焦らないよう、あらかじめ準備しておきましょう。
退職する時期によって「支払い方法」が変わる
退職後に残っている住民税をどう納めるかは、退職する月(1月〜4月、5月、6月〜12月)によってルールが異なります。
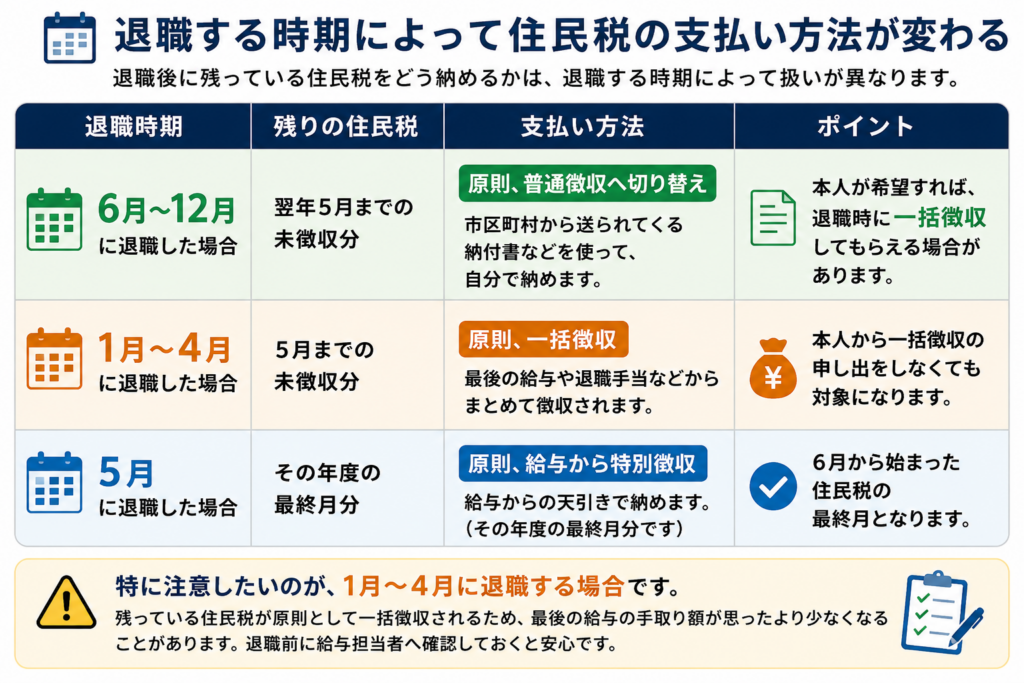
特に注意したいのが 「1月〜4月に退職する場合」 です。
この時期に退職すると、5月までの残りの住民税が最後の給与や退職金から原則として「一括徴収」されます。そのため、最後の給料の手取り額が思ったより大幅に少なくなる可能性があります。退職前に給料担当者へしっかり確認しておきましょう。
退職後に押さえておきたい3つの注意点
① 普通徴収は「1回あたりの支払額」が大きく感じる
退職して給与天引き(特別徴収)ができなくなると、市区町村から送られてくる納付書で自分で納める**「普通徴収」**に切り替わることがあります。
会社員時代は年間分を12回に分けて給与天引きされていましたが、普通徴収は**「年4回(6月・8月・10月・翌1月頃)」で納めるのが一般的です。回数が減る分、「1回あたりに支払う金額」が大きく感じる**ため、手元の資金管理に注意が必要です。
② 再就職したら「特別徴収(給与天引き)」へ戻せる
退職後に別の会社へ再就職した場合、新しい勤務先で再び給与天引き(特別徴収)へ切り替える手続きが可能です。
手元に普通徴収の納付書が届いている場合は、**「どこまで自分で払い、どこから新しい会社で引き落とされるのか」**を新職場の給与担当者に確認し、二重払いを防ぎましょう。
③ 「退職金の住民税」と「給料の住民税」は別もの
「退職金から住民税が引かれていたから、もう税金の支払いは終わった」と誤解されるケースもよくあります。
退職金にかかる住民税は、退職金そのものから別途差し引かれて完結(分離課税)しています。前年の給料に対する住民税とは全く別物ですので、「退職金の税金を払ったから翌年の住民税はかからない」わけではない点に注意しましょう。
【実録】タイムラグを抜けた「2027年度住民税」のリアルな試算内訳
ここからは、私が実際に手元にある給料明細や源泉徴収票の数字をひもとき、タイムラグをようやく抜け切る「2027年度(2026年1〜12月の収入ベース)の住民税」をリアルに概算したプロセスを公開します。
「再就職して給料が下がったあと、結局いくら払うことになるのか?」の具体的なイメージとして参考にしてみてください。
💡 結論
2027年度の住民税(見込):年額 およそ 21万5,000円 前後
(新しい職場での給与天引き[特別徴収]なら、月平均 約18,000円)
※2026年9月時点の概算(9〜12月給与は直近平均で試算)です。
1. 計算の前提(2026年の年間収入と控除)
まず、2026年1月〜12月までの年間給与収入と、そこから引かれる主な控除を整理します。
| 項目 | 金額 | 備考・算出根拠 |
| 前職の給与収入 | 2,785,556円 | 2月退職までの給与・手当等 |
| 再就職先の給与(3〜8月実績) | 897,520円 | 実際の支給額 |
| 再就職先の給与(9〜12月見込) | 668,960円 | 直近平均 167,240円×4ヶ月で試算 |
| ① 年間給与収入(見込合計) | 4,352,036円 | |
| ② 給与所得(見込) | 約3,041,600円 | 給与所得控除(約131万円)を差し引いた額 |
| ③ 社会保険料控除 | 480,327円 | 前職+再就職先の実績に過去精算分を加算 |
| ④ 住民税の基礎控除 | 430,000円 | 〇〇〇市等の標準額(所得税の48万円とは異なります) |
※扶養控除について
3月以降、子供2人は妻側の扶養に入れているため、今回の私の計算では「扶養控除 0円」として試算しています。
「※もしご自身が扶養に入れている場合は、扶養控除の分だけ税金がさらに安くなります」
2. 課税所得と住民税額の計算プロセス
上記の前提をもとに、お住まいの自治体(ここでは仮に〇〇〇市とします)の税率にあてはめて計算していきます。※住民税率や基礎控除などの計算ルールは、標準的な自治体(10%税率・基礎控除43万円)を基準にしています。
- Step 1:課税所得(課税標準額)の算出 給与所得(約304万1,600円)から、各種控除(約91万300円)を差し引きます。
- 3,041,600円 - 480,327円 - 430,000円 = 2,131,273円
- ここから、地方税法のルール(千円未満切り捨て)により 「2,131,000円」 となります。
- Step 2:所得割額の計算(税率10%) 課税所得に標準的な住民税率(市民税6% + 県民税4% = 10%)をかけます。
- 2,131,000円 × 10% = 213,100円
- Step 3:調整控除の差し引き 所得税と住民税の基礎控除額の違いなどを調整する「調整控除」が入ります。課税所得200万円超の場合でも最低保障ルールが適用され、2,500円 が差し引かれます。
- 213,100円 - 2,500円 = 210,600円(これが所得割額です)
- Step 4:均等割 + 森林環境税の加算 所得に関わらず定額でかかる「均等割(年4,000円)」と「森林環境税(国税:年1,000円)」の計 5,000円 を加算します。
- 210,600円 + 5,000円 = 215,600円
まとめ:試算してみて分かったこと
こうして一通り計算してみると、「年額およそ21.5万円(月々約1.8万円)」という現実的な着地点が見えてきました。
退職直後は「前職のフル年収」にかかる高額な住民税に苦しめられますが、こうして2年先の数値を自分で試算できるようになると、「いつになれば税負担が自分の今の生活水準に落ち着くのか」の予測が立ち、精神的な安心感がまったく違います。
9〜12月の実際の給与確定(源泉徴収票の発行)によって多少の前後はありますが、大きなブレはない見込みです。退職や再就職で「今後の税金がどうなるか不安」という方は、ぜひ一度ご自身の数字でざっくりシミュレーションしてみることをおすすめします。
退職前にこれだけは確認しておこう!
退職後の思わぬ出費に焦らないために、退職前に以下のポイントをチェックしておくと安心です。
事前に確認したいチェックリスト
- 現在、毎月いくら住民税が給与から引かれているか?
- 退職時点で未徴収の住民税はいくら残っているか?
- 退職時の残額は「一括徴収」か「自分で納付(普通徴収)」か?
- 翌年6月からかかる住民税の予算(前年の所得分)を残してあるか?
- 再就職する場合、新しい会社で特別徴収に切り替えられるか?
まとめ|退職後のお金は「翌年の税金」までセットで考える
退職後の住民税について、大切なポイントを3つにまとめます。
- 住民税は「前年の所得」で決まるため、収入が減ってもすぐには安くならない
- 退職時期(1〜4月など)によっては、最後の給与から一括徴収されて手取りが減る
- 退職時に精算しても、翌年6月に新たな住民税の請求が届く
会社員時代は税金の計算や支払いをすべて会社が代行してくれていたため、自分で納めている意識は薄くなりがちです。私自身、60歳で退職したことで、住民税や健康保険、年金といった制度を改めて一から調べるようになりました。
そこで痛感したのは、**「退職後のお金は、現在の収入だけで考えてはいけない」**ということです。
退職したあとに「いつ・いくら位の支払いが発生するのか」を事前に把握しておくだけで、精神的なゆとりや準備が大きく変わります。これから退職を迎える方や、再スタートを切る方の参考になれば幸いです。
参考・出典
※本記事は2026年9月時点の制度をもとに作成しています。制度や手続きの詳細は、お住まいの市区町村や勤務先の担当部署へご確認ください。

コメント